お役立ち情報
親の物忘れが激しくなってきた、自分がおひとりさまで将来が不安だ、障がいのある子どもの将来を守りたい……。人生100年時代において、財産管理や法的手続きに関する悩みは尽きません。
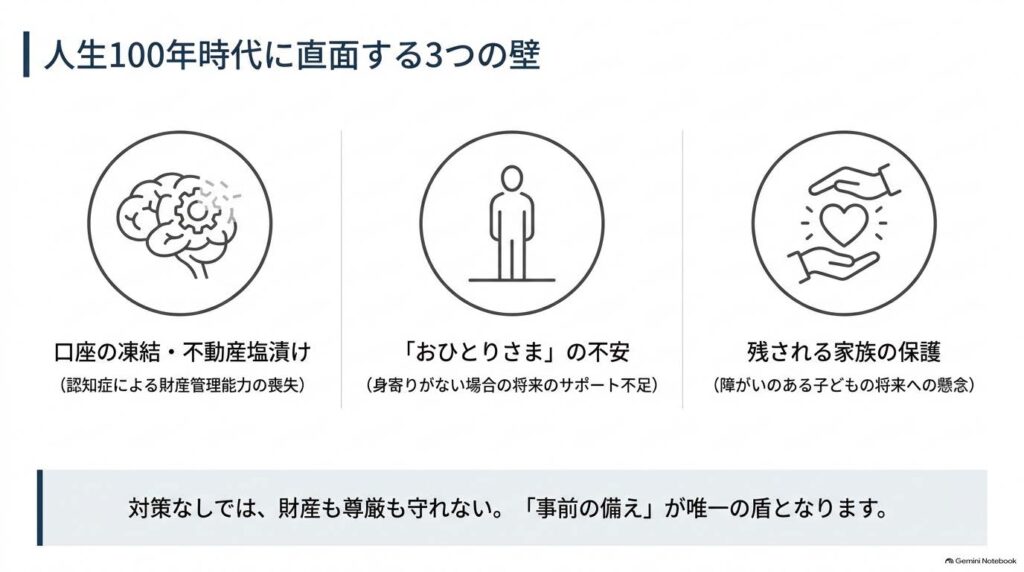
本記事は、成年後見制度を中心に、医療・介護の連携、亡くなった後の死後事務、そして家族信託まで、皆様の不安を解消するための「お役立ち情報」を網羅した完全保存版のガイドブックです。ご自身の状況に合わせて、必要な項目からお読みいただき、最適な解決策を見つけてください。
1. 基本知識と状況別の診断(入口コンテンツ)
まずは、複雑な制度の全体像を把握し、ご自身やご家族が「今、どの制度を使うべきか」を診断してみましょう。
「法定後見」と「任意後見」の違いと使い分け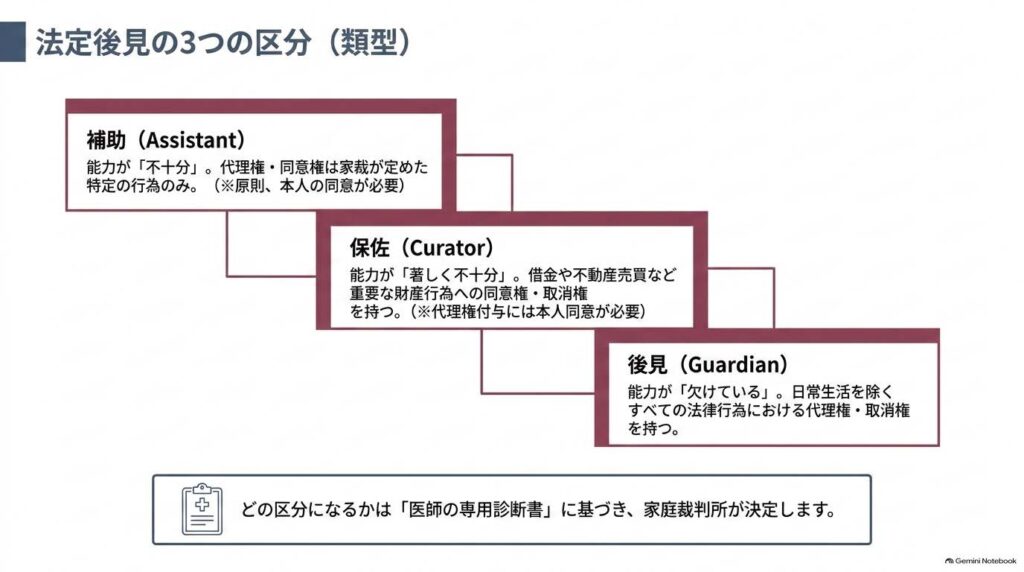

成年後見制度には、大きく分けて「法定後見」と「任意後見」の2種類があります。この2つは「いつ手続きを始めるか(判断能力が低下する前か後か)」によって明確に使い分けられます。
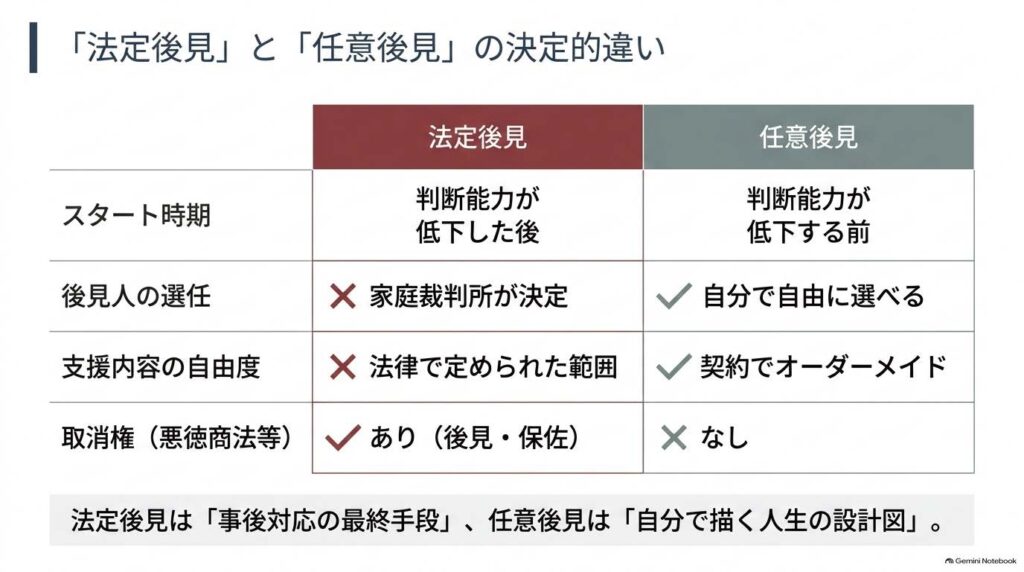
以下の比較表で、2つの制度の違いを整理しましょう。
| 比較ポイント | 法定後見制度(すでに能力が低下した方向け) | 任意後見制度(まだ能力が十分にある方向け) |
| 利用をスタートする時期 | 判断能力が低下した後 | 判断能力が低下する前(元気なうち) |
| 後見人を自分で選べるか | ×(家庭裁判所が決定する) | ○(自分で自由に選べる) |
| 支援内容を自分で決められるか | ×(法律で決められた範囲となる) | ○(契約で自由にオーダーメイドできる) |
| 手続きの方法 | 家庭裁判所へ申立てを行う | 公証役場で公正証書(契約書)を作成する |
| 取消権(悪徳商法の契約解除など) | ○(後見・保佐には取消権がある) | ×(任意後見には取消権がない) |
| 家庭裁判所の関与 | あり(直接監督、または監督人を通じて) | あり(任意後見監督人を通じて監督される) |
- 法定後見のポイント: すでに認知症が進行し、銀行口座が凍結されてしまった場合などは、ご自身の意思で契約を結べないため「法定後見」一択となります。家庭裁判所が最も適任と考える人を後見人に選びます。
- 任意後見のポイント: まだ元気で判断能力がしっかりしているうちに、「将来認知症になったら、長男(または専門家)に財産管理を任せる」とあらかじめ契約しておくのが「任意後見」です。自分の人生の設計図を自分で描けるのが最大のメリットです。
1分でわかる!制度活用チェックシート
ご自身やご家族の現在のお悩みから、最適な解決策を導き出すチェックシートです。当てはまる項目の「解決策」をご確認ください。
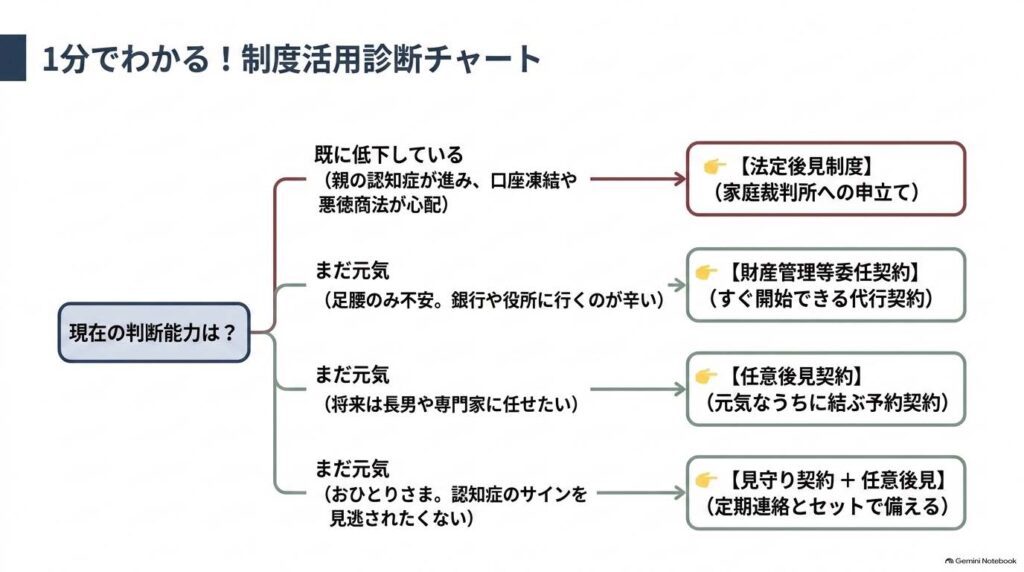
- Q1. 親の認知症が進み、銀行でお金が下ろせなくなった。または不動産が売れない。
- 👉 【解決策:法定後見制度】 すでに判断能力が低下しているため、家庭裁判所へ法定後見の申立てを行い、口座の凍結解除や不動産の売却手続きを進める必要があります。
- Q2. 最近、親が訪問販売で不要な高額商品を買わされることが増えて心配だ。
- 👉 【解決策:法定後見制度(保佐・後見)】 法定後見人や保佐人が持つ「取消権」を使って、悪徳商法などの不当な契約を取り消し、財産を守ることができます。
- Q3. 自分は一人暮らし(おひとりさま)で、将来認知症になったとき誰に頼ればいいか不安。
- 👉 【解決策:任意後見契約 + 見守り契約】 判断能力がある今のうちに、信頼できる専門家等と任意後見契約を結びます。定期的に連絡を取る「見守り契約」をセットにすることで、能力が低下したサインを見逃さずサポートを開始できます。
- Q4. 認知症になる前だが、足腰が弱り、銀行や役所に行くのが辛くなってきた。
- 👉 【解決策:財産管理等委任契約】 認知症ではなく「身体的な理由」でサポートが欲しい場合、すぐに財産管理を代行してもらえる契約です。任意後見契約とセット(移行型)で結ぶのが一般的です。
保佐・補助・後見の違い一覧表
「法定後見制度」は、本人の判断能力の低下度合いに応じて、さらに3つの区分(類型)に分かれています。どの区分になるかは、医師の診断書に基づき家庭裁判所が決定します。
| 区分(類型) | 判断能力の程度 | 支援者の呼称 | 同意権・取消権の範囲 | 代理権の範囲 |
| 後見 | 欠けているのが通常の状態 | 成年後見人 | 日常生活に関する行為(買い物など)を除くすべての法律行為 | 日常生活に関する行為を除くすべての法律行為 |
| 保佐 | 著しく不十分な状態 | 保佐人 | 借金、不動産売買、相続など、法律で定められた重要な財産行為 | 家庭裁判所が審判で定めた特定の行為のみ |
| 補助 | 不十分な状態 | 補助人 | 家庭裁判所が審判で定めた特定の行為のみ | 家庭裁判所が審判で定めた特定の行為のみ |
※補助の利用や、保佐人に代理権を与えるためには、原則として「本人自身の同意」が必要になります。
2. 申立ての手続きと費用(実務コンテンツ)
いざ法定後見制度を利用しようとした場合、どのような手続きや費用がかかるのか、実務的な流れを解説します。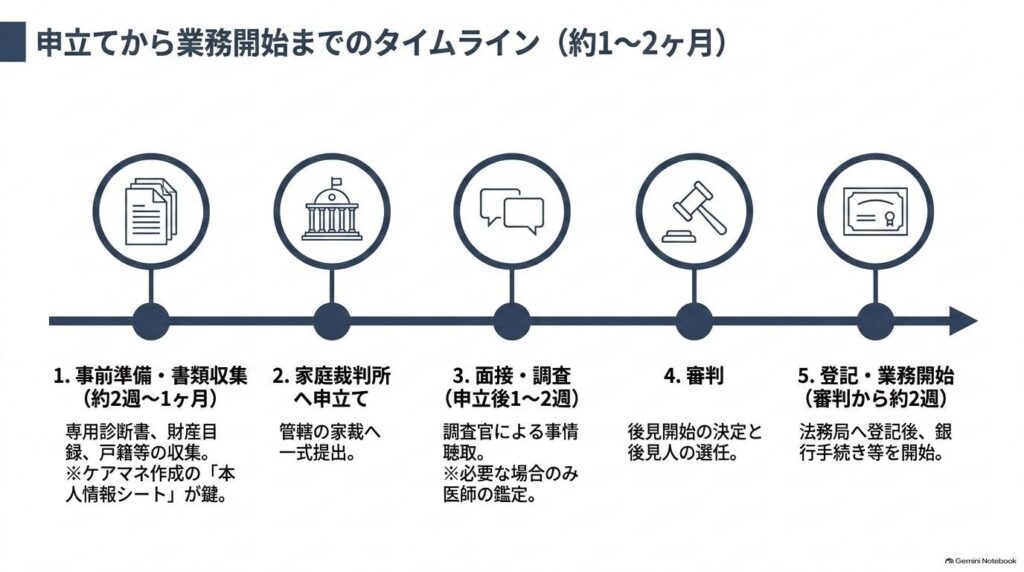
申立てから開始までの流れと所要期間
家庭裁判所へ申立てを行ってから、実際に後見人が業務を開始できるまでには、おおむね1ヶ月〜2ヶ月程度の期間がかかります。
- 事前準備・書類収集(約2週間〜1ヶ月): 後見制度専用の診断書を医師に依頼し、戸籍謄本や財産目録などの必要書類を集めます。ここが最も労力のかかるステップです。
- 家庭裁判所への申立て: 本人の住所地を管轄する家庭裁判所へ書類一式を提出します。
- 面接・調査(申立て後1〜2週間): 申立人や後見人候補者が家庭裁判所に呼ばれ、調査官から事情聴取を受けます。必要に応じて本人への面接も行われます。
- 医師による鑑定(※必要な場合のみ): 診断書だけでは判断が難しい場合、別途費用をかけて医師による精密な鑑定が行われます。
- 審判(開始と後見人の選任): 家庭裁判所が後見開始を決定し、最も適任な成年後見人を選びます。
- 法務局への登記・業務開始(審判から約2週間後): 審判が確定すると法務局へ登記され、後見人は「登記事項証明書」を取得して銀行などでの手続きを開始します。
必要書類と収集のコツ
申立てには膨大な書類が必要です。スムーズに進めるためのコツを紹介します。
- 医師の診断書(成年後見用): 一般の診断書ではなく、家庭裁判所が定める「専用フォーマット」が必要です。医師に的確に状況を伝えるため、ケアマネジャーなどに「本人情報シート」を作成してもらい、それと一緒に医師へ診断書の作成を依頼するのが現在の主流であり、確実な方法です。
- 財産目録と裏付け資料: 本人の資産(預貯金、不動産、有価証券)と負債(借金など)をリスト化します。通帳のコピー(過去数ヶ月分)や、不動産の登記事項証明書など、金額を証明する「裏付け資料」の収集に時間がかかるため、早めに銀行窓口へ行き残高証明等を取得しましょう。
- 戸籍謄本・住民票等: 本人だけでなく、後見人候補者の分も必要になります。発行から3ヶ月以内のものを用意します。
かかる費用と専門家報酬の目安
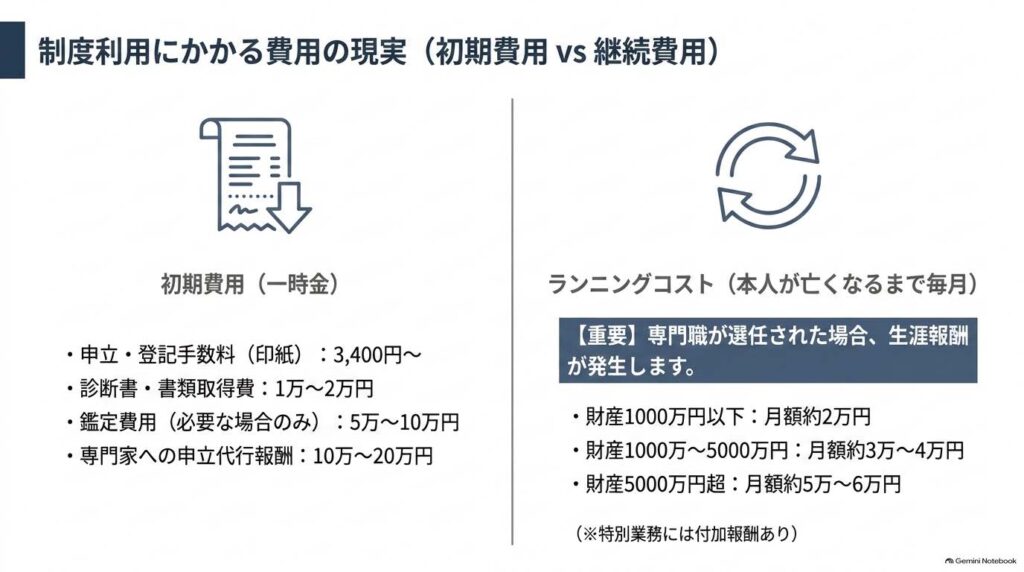
成年後見制度の費用は、「申立て時の実費」と「後見人への継続的な報酬」の2段階で発生します。
① 申立て時の実費(一時金)
- 申立手数料(収入印紙): 800円(※保佐・補助で代理権等を追加する場合はさらに800円ずつ加算)
- 登記手数料(収入印紙): 2,600円
- 郵便切手代: 数千円程度(裁判所により異なる)
- 診断書作成料・書類取得費: 1万〜2万円程度
- 鑑定費用(※必要な場合のみ): 約5万〜10万円
- 専門家(行政書士等)への申立てサポート代行報酬: 約10万〜20万円程度
② 後見人・後見監督人へ支払う報酬(ランニングコスト)
親族が後見人になる場合は無報酬とすることも可能ですが、弁護士などの専門職が後見人に選任された場合は、本人が亡くなるまで毎月報酬が発生します。報酬額は後見人が勝手に決めるのではなく、年に1回、家庭裁判所が決定します。
- 基本報酬の目安: 管理する財産額が1000万円以下なら「月額2万円」、1000万〜5000万円なら「月額3万〜4万円」、5000万円超なら「月額5万〜6万円」程度。
- 付加報酬: 自宅の売却や遺産分割協議など、特別な困難な業務を行った場合は、基本報酬に特別報酬(付加報酬)が上乗せされます。
3. 後見制度の現実とトラブル防止 FAQ(不安解消コンテンツ)
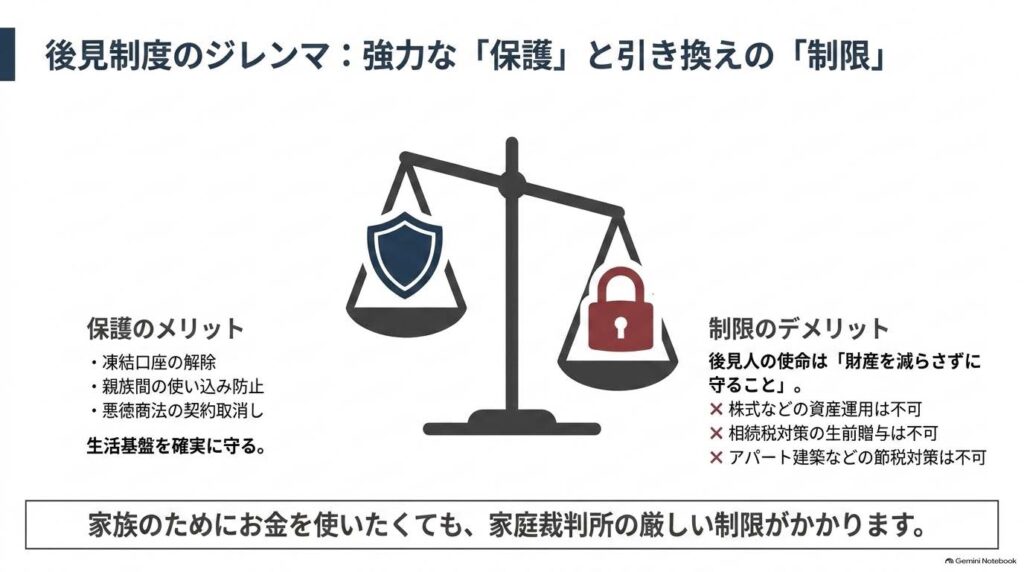
成年後見制度は強力な財産保護機能を持つ一方で、利用を後悔する方がいるのも事実です。メリットだけでなくデメリット(注意点)も正しく理解しておきましょう。
後見人を立てるメリットとデメリット(注意点)
- メリット(安心感): 悪徳商法からの被害を防ぎ、財産の使い込みなどの親族間トラブルを防止できます。また、凍結された口座が使えるようになり、施設入所などの生活基盤を確実に整えることができます。
- デメリット(制限): 後見人の最大の使命は「本人の財産を減らさずに保護すること」です。そのため、「株式投資などの資産運用」「将来の相続税を減らすための生前贈与」「アパート建築などの節税対策」は、本人の財産を減らすリスク行為とみなされ、原則として一切できなくなります。家族のためにお金を使いたいと思っても、本人の生活に直接関係ない支出は家庭裁判所から厳しく制限されます。
家族後見人と専門職後見人の選任傾向
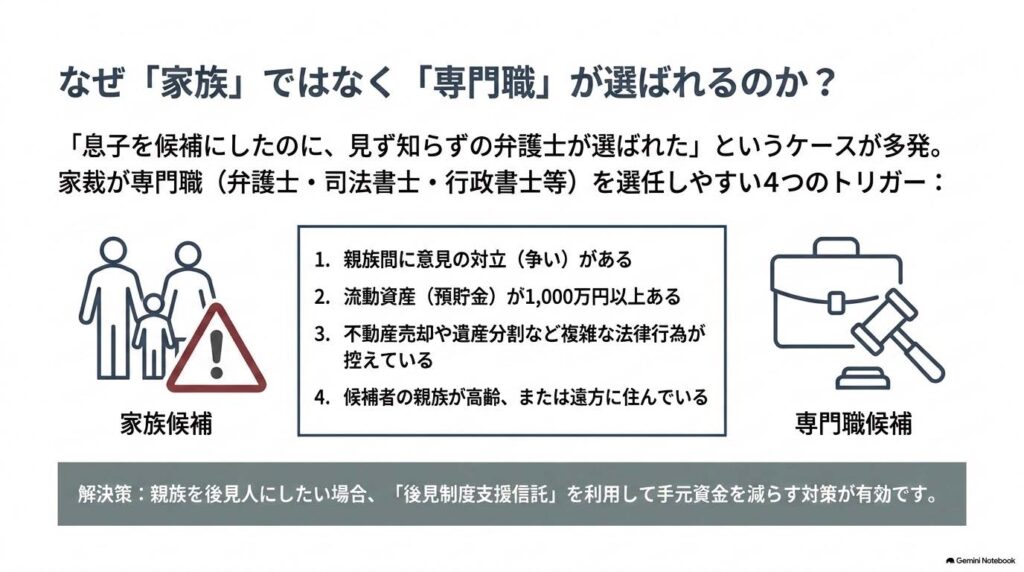
「申立ての際、息子を後見人候補にしたのに、見ず知らずの弁護士が選ばれてしまった」というケースが多発しています。家庭裁判所は、以下のような場合には親族ではなく専門職(弁護士、司法書士、社会福祉士など)を選任する傾向があります。
- 親族間に意見の対立(争い)がある場合
- 本人の流動資産(預貯金等)が多額(目安として1,000万円以上)な場合
- 将来的に不動産の売却や、遺産分割協議など複雑な法律行為が控えている場合
- 候補者である親族自身が高齢であったり、遠方に住んでいたりする場合
親族を後見人にしたい場合は、「後見制度支援信託」を利用して大金を信託銀行に預け、手元で管理するお金を減らすことで、親族が選ばれやすくなる方法もあります。
トラブル事例と対策
- トラブル例①「親族後見人による使い込み」
親族が後見人になると、自分のお金と本人のお金の境界が曖昧になり、生活費に流用してしまう事件が起きています。これは業務上横領罪にあたります。
【対策】 帳簿を毎月しっかりつけ、領収書をすべて保管すること。家庭裁判所への定期報告を怠らないことが重要です。 - トラブル例②「専門職後見人とのコミュニケーション不足」
専門職が選ばれたが、事務的で家族の意見を聞いてくれないという不満です。
【対策】 後見人は本人の利益を最優先するため、家族の要望(家族旅行の費用を出してほしい等)であっても断らざるを得ない場合があります。制度の限界を家族が理解し、後見人に対しては本人の過去の生活歴や価値観を積極的に伝える(本人情報シートの活用など)ことで、信頼関係を築く努力が必要です。
4. 医療・介護・福祉との連携(社会福祉士の視点)
成年後見制度は「財産管理」だけでなく「身上保護(生活・医療・介護の手続き)」も重要な役割です。
身上保護の役割と限界(できること・できないこと)
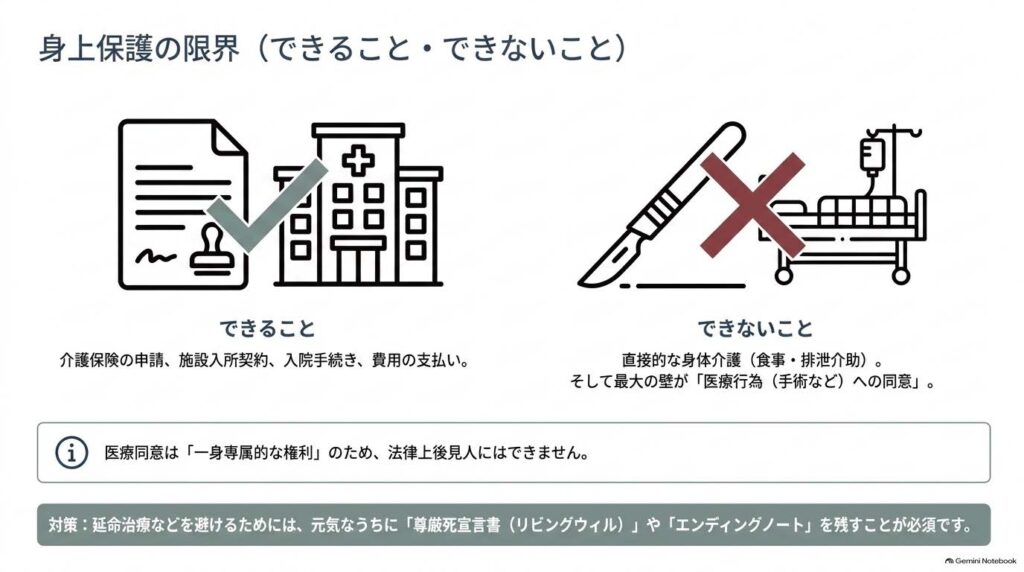
身上保護とは、本人がその人らしい生活を送れるように環境を整えることです。
- できること: 介護保険の申請、デイサービスやヘルパーの利用契約、特別養護老人ホームなどの施設入所契約、病院への入院手続き、これらの費用の支払い。
- できないこと: 食事の支度や排泄介助などの「直接的な身体介護行為」は職務ではありません。また、「医療行為への同意(手術の同意)」は、本人の身体に対する重大な侵害を伴う一身専属的な権利であるため、法律上、成年後見人には認められていません。
医療同意問題と「人生の最終段階における医療」への向き合い方
後見人が手術に同意できないとなると、身寄りのない方の場合は現場の医師が困惑するケースがあります。実務上は、医師から家族としての意見を求められたり、医療ガイドラインに沿ってカンファレンスが行われたりします。
ご自身の意に反する延命治療を避けたい場合は、判断能力があるうちに「尊厳死宣言書(リビングウィル)」を公正証書で作成したり、「エンディングノート」に自分の医療に対する希望(胃ろうは希望しない、など)を明確に書き残しておくことが、将来の医療現場や後見人にとって重要な道しるべとなります。
地域包括支援センターや福祉窓口との連携方法
後見人は万能ではありません。本人の生活を支えるためには、地域の福祉ネットワークとの連携が不可欠です。お住まいの地域の「地域包括支援センター」のソーシャルワーカーや、担当のケアマネジャーと定期的に情報交換を行い、本人の日々の様子の変化を共有する「チーム援助」の体制を作ることが、良質な身上保護に繋がります。
5. 死後事務と相続対策(専門職後見人の視点)
成年後見制度における最大の注意点は、「本人が死亡した瞬間に、後見人の権限はすべて消滅する」という事実です。
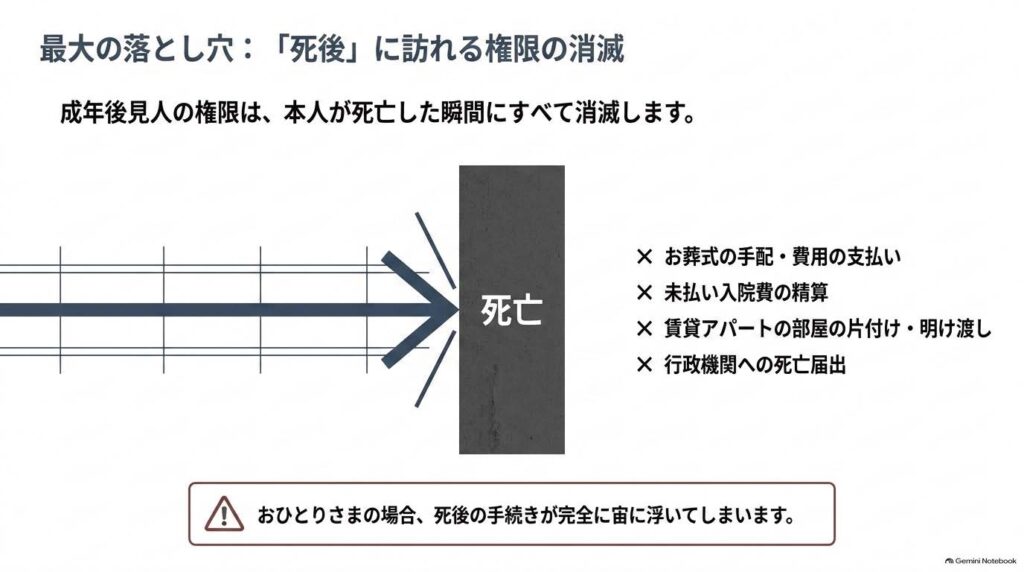
本人が亡くなった後の手続き(死後事務委任契約)
後見人は、本人の死後、銀行口座からお葬式代を引き出したり、お墓の手配をしたり、賃貸アパートの部屋を片付けて大家さんに明け渡したりする権限を持っていません。(※法改正により一部の保全行為は可能になりましたが、本格的な死後事務はできません)。
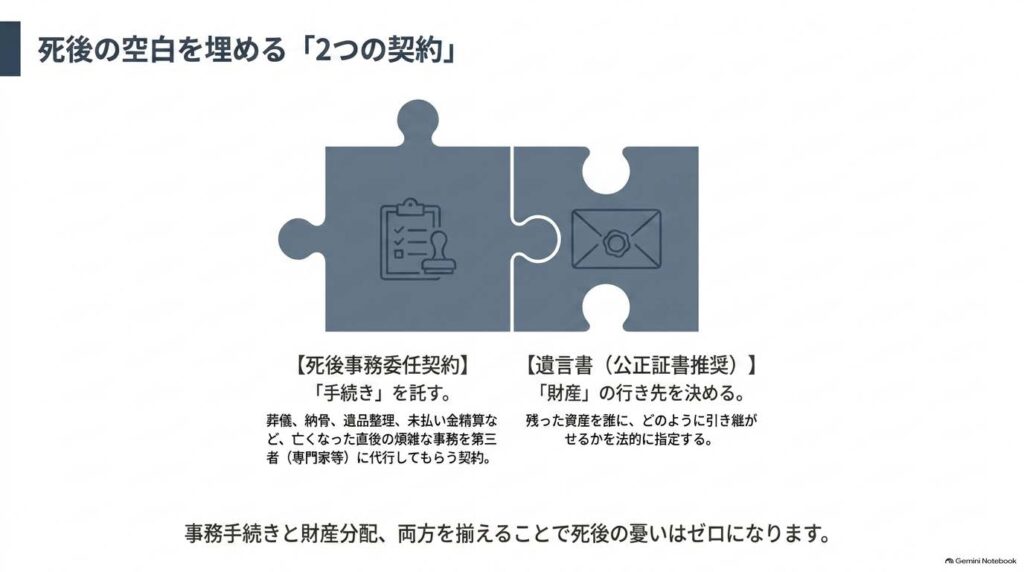
おひとりさまや、親族に迷惑をかけたくない方の場合は、生前のうちに第三者(専門家など)と「死後事務委任契約」を結んでおく必要があります。これにより、葬儀、納骨、未払い入院費の精算、遺品整理、行政機関への各種届出などを、死後に速やかに代行してもらうことができます。
遺言書作成と家族信託の組み合わせ
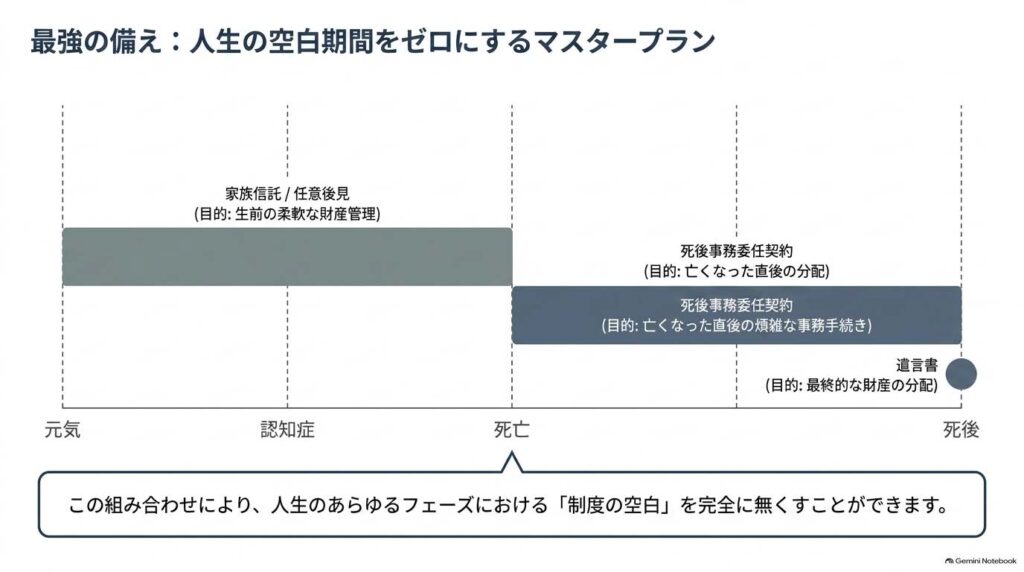
死後事務委任契約は「事務手続き」を行うものですが、「残った財産を誰に引き継がせるか」を決めることはできません。財産の行き先を指定するには、必ず「遺言書(公正証書遺言を推奨)」を作成しておく必要があります。
さらに近年では、成年後見制度の「財産がガチガチに保護され運用できない」というデメリットを補うため、「家族信託(民事信託)」が注目されています。
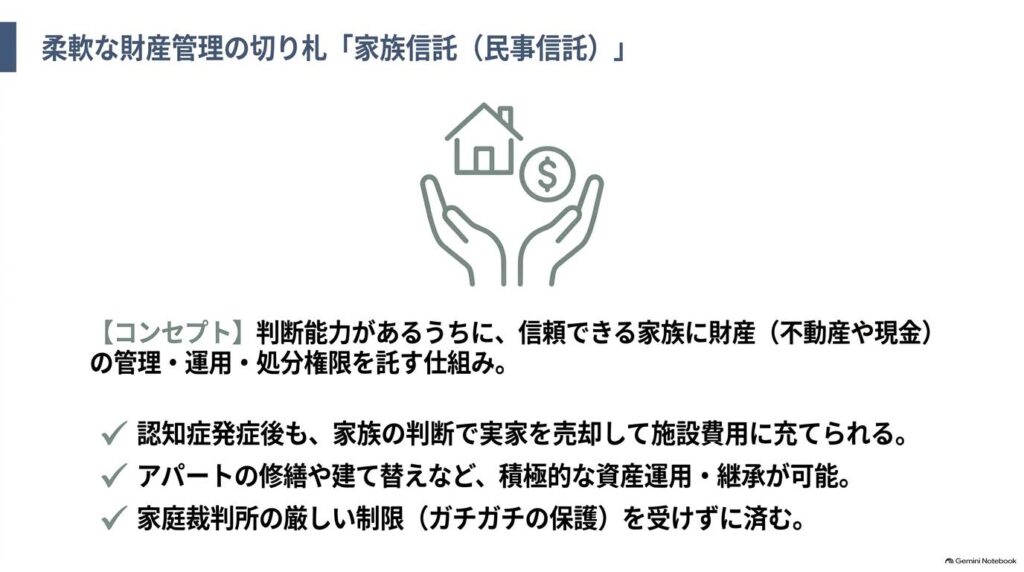
判断能力があるうちに、信頼できる家族に財産(不動産や現金)の管理・運用・処分権限を託す契約です。認知症になっても家族の判断で不動産を売却したり修繕したりできるため、柔軟な財産管理や事業承継が可能になります。
【最強の備えの組み合わせ】
- 家族信託(または任意後見契約): 生前の柔軟な財産管理
- 死後事務委任契約: 亡くなった直後の煩雑な事務手続き
- 遺言書: 最終的な財産の分配
これらをセットで準備しておくことで、人生のあらゆるフェーズにおける「空白期間」を完全に無くすことができます。
6. ダウンロード可能な実用ツールのご案内
ご自身の現状を整理し、専門家への相談をスムーズにするために、当サイトでは以下の実用ツール(PDF/Excel形式)を無料でダウンロード提供しております。ぜひご活用ください。
① エンディングノート/意思確認シートのテンプレート
ご自身の資産状況だけでなく、介護の希望(自宅で過ごしたいか、施設でもよいか)、延命治療に対する考え方、葬儀やお墓の希望などを書き留めておくシートです。任意後見契約や死後事務委任契約を結ぶ際の「設計図」としてそのまま活用できます。
② 簡易的な財産目録作成用エクセルシート
家庭裁判所へ提出する「財産目録」のフォーマットに準拠したエクセルシートです。預貯金(銀行名、支店名、口座番号、残高)、不動産(所在地、評価額)、有価証券、生命保険、負債などを一覧に入力し、自動計算できる便利なツールです。申立ての準備期間を大幅に短縮できます。
③ 医師に書いてもらう診断書の依頼用ガイド
主治医に「成年後見制度用の診断書」の作成を依頼する際、医師へ渡す説明用のお手紙(依頼書)のテンプレートです。「なぜこの診断書が必要なのか」「どの部分を重点的に診てほしいか(本人情報シートの添付)」を的確に伝えることができ、書類不備による手続きの遅れを防ぎます。
(※各ツールのダウンロードリンクは記事下部をご参照ください)
おわりに:将来の安心は「今」の行動から始まります
成年後見制度をはじめとする各種法制度は、ご自身の大切な財産と、これまでの人生の尊厳を守るための強力な盾となります。しかし、制度の仕組みを正しく理解し、ご家庭の状況に合った選択をしなければ、かえって負担を強いる結果にもなりかねません。
「親の認知症が心配になってきた」「自分の老後を誰に託そうか」と少しでも不安を感じた時が、行動を起こすベストタイミングです。一人で抱え込まず、まずは地域の窓口や、成年後見実務に精通した行政書士・司法書士などの専門家へご相談ください。正しい知識と事前の備えが、あなたとあなたの大切なご家族の未来を、必ず明るく照らしてくれます。