後見制度の信託の利用
はじめに:大切な財産を安全に守る「後見制度支援信託」とは?
親の認知症などに備えて成年後見制度(法定後見)を利用する際、ご家族が最も不安に感じるのは「親の多額の預貯金を、どうやって安全に管理すればいいのか」という点ではないでしょうか。
親族が後見人になった場合、慣れない多額の財産管理に負担を感じたり、他の親族から「使い込んでいるのではないか」と疑われたりするトラブルが起こることがあります。また、専門職(弁護士など)にすべてを任せると、毎月の報酬が高額になり続けるというデメリットもあります。
そこで、家庭裁判所が推奨している新しい財産管理の仕組みが「後見制度支援信託(こうけんせいどしえんしんたく)」です。
本記事では、最高裁判所が発行するガイドラインに基づき、後見制度支援信託の「基本的な仕組み」「利用するメリット」「手続きの流れ」「日常の管理方法」まで、図解を交えながら詳しく、そして分かりやすく解説します。
1. 後見制度支援信託の基本的な仕組み
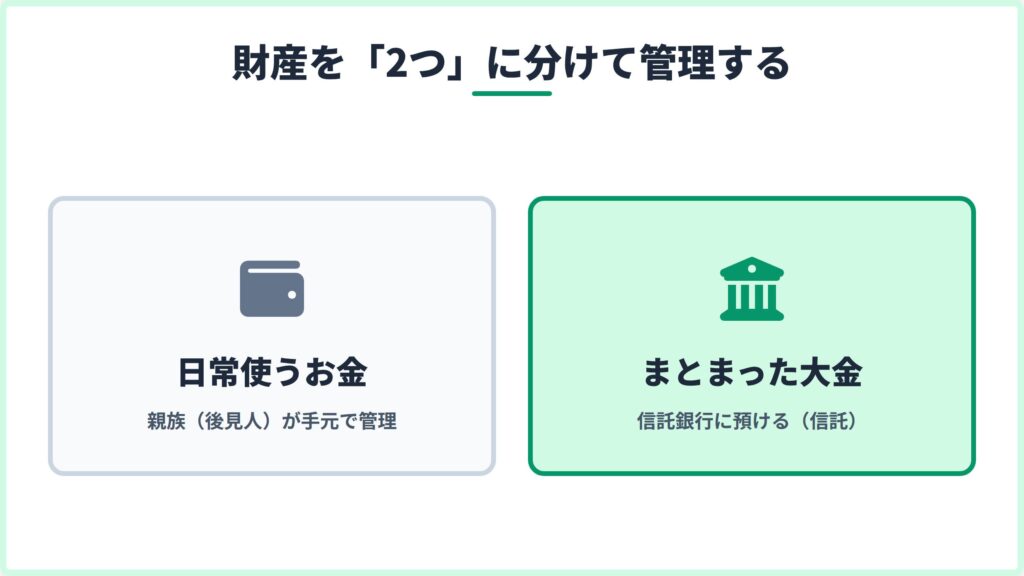
後見制度支援信託とは、ひとことで言えば「普段使うお金だけを親族(後見人)が手元で管理し、普段使わない大金は信託銀行に預けてロックをかける」という仕組みです。
「日常のお金」と「大金」を分けて管理する
成年後見(または未成年後見)を利用する本人の財産のうち、生活費や施設利用料などの「日常的な支払いに必要な金銭」だけを、後見人が通常の預貯金口座で管理します。
そして、当面は使用する予定のない「通常使用しない金銭(まとまった大金)」は、信託銀行等に信託(預けること)をします。
家庭裁判所の「指示書」がないと引き出せない
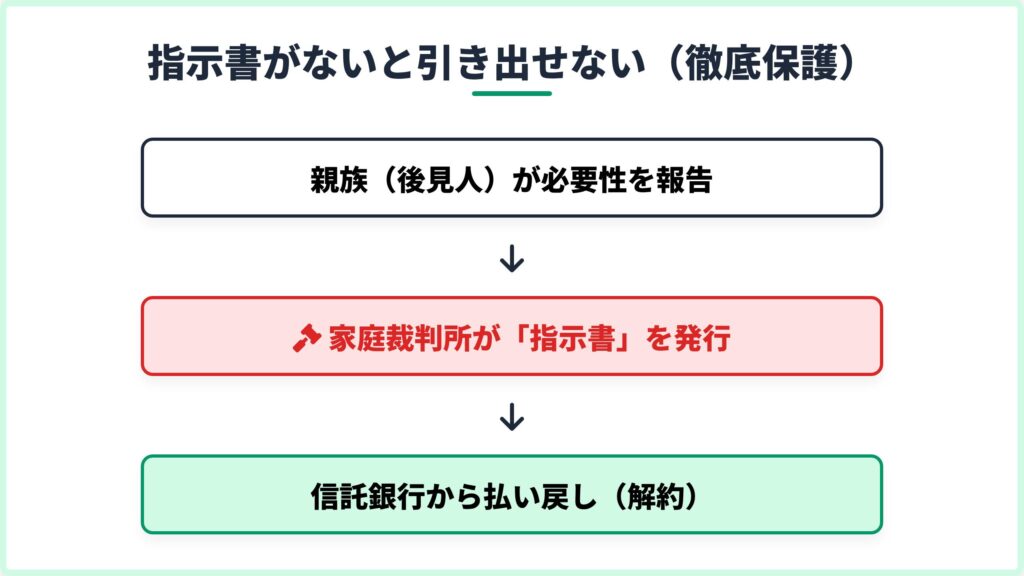
この制度の最大のポイントは、信託銀行に預けたお金(信託財産)は、家庭裁判所が発行する「指示書」がなければ、たとえ後見人であっても絶対に引き出したり、解約したりできないという点です。
これにより、親族や第三者による不正な引き出し(使い込み)を物理的に防ぎ、本人の大切な財産を確実に守ることができます。
なお、信託銀行に預けた財産は元本が保証されており、預金保険制度(ペイオフ)の保護対象にもなるため、万が一信託銀行が破綻しても安心です。
対象となる財産は「金銭」のみ
信託銀行に預けられるのは「金銭(現金・預貯金)」に限定されます。
不動産や動産を「信託するためにわざわざ売却する」ことは想定されていません。また、株式などの金融商品(リスク資産)についても、そのまま信託することはできず、個別の事情に応じて売却・換金するかどうかを家庭裁判所と検討することになります。
2. 後見制度支援信託を利用するメリットと費用
この制度はすべての事案で必ず利用しなければならないわけではありませんが、利用することで大きなメリットがあります。
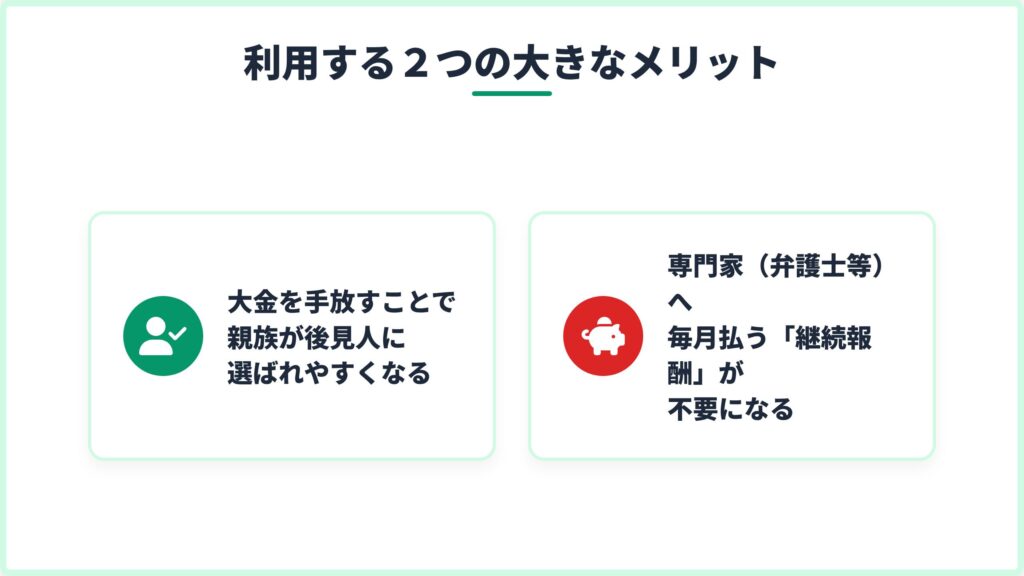
親族が後見人になりやすくなる
本人の預貯金が多額(例えば1,000万円以上など)である場合、親族を後見人候補として申し立てても、家庭裁判所の判断により「弁護士などの専門職」が後見人に選ばれることが多くあります。
しかし、この後見制度支援信託を利用して大金を信託銀行に預けてしまえば、手元に残る財産が少なくなるため、親族がそのまま後見人として選任される(あるいは後から親族のみの後見に移行する)可能性が高くなります。
専門職への「継続的な報酬」を節約できる
専門職が後見人や後見監督人として継続的に就任した場合、本人の財産から毎月2万円〜数万円程度の報酬を、本人が亡くなるまでずっと支払い続けなければなりません。
しかし、後見制度支援信託を利用する場合、専門職(弁護士・司法書士など)は「信託契約の手続きが完了するまでの期間限定」で関与し、手続きが終われば辞任します。そのため、専門職に支払う報酬は「手続きを行った期間の分だけ(一時的)」で済み、その後のランニングコストを大幅に抑えることができます。
※信託銀行に対しては所定の管理手数料(報酬)がかかります。
3. 信託を利用するまでの「手続きの流れ」
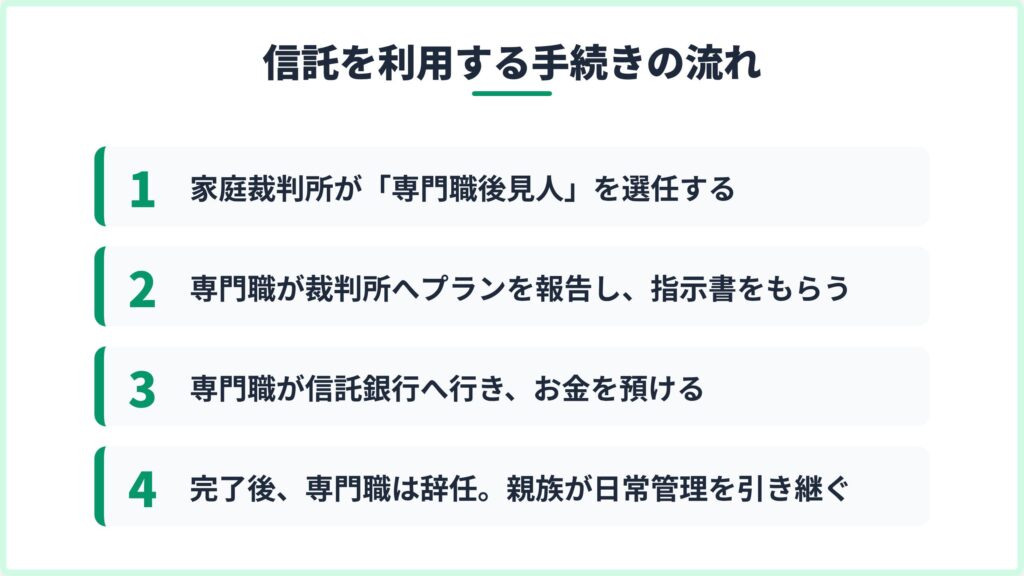
後見制度支援信託は、後見人が勝手に銀行に行って手続きできるものではありません。家庭裁判所と専門職が関与し、厳格なステップを踏んで進められます。
① 家庭裁判所による審理と「専門職の選任」
新たに後見開始の申立てをした際(または既に後見人がいる場合)、家庭裁判所は本人の財産額などを見て、後見制度支援信託を利用すべきか検討します。利用が適当と判断された場合、家庭裁判所は信託手続きを主導する「専門職後見人(弁護士や司法書士など)」を選任します。
※この時、親族も一緒に後見人として選任されることがあります(複数後見)。
② 専門職による検討と裁判所への報告
選任された専門職後見人は、本人の財産状況や生活状況を調査し、「いくらを信託銀行に預け、いくらを日常の生活費として手元に残すか」という詳細なプラン(報告書)を作成し、家庭裁判所に提出します。
③ 裁判所の「指示」と信託契約の締結
家庭裁判所が報告書の内容を確認し、問題がないと判断すれば、専門職後見人に対して「指示書」を発行します。専門職後見人はその指示書を持って信託銀行等の窓口へ行き、正式に信託契約を締結してお金を預けます。
④ 専門職の辞任と「親族後見人」への引き継ぎ
信託契約が無事に完了すると、専門職後見人はその役目を終えて「辞任」します。
その後は、手元に残された「日常使うお金(預貯金口座)」の管理を、親族後見人が単独で引き継ぎ、継続していくことになります。
4. 契約後の日常的な財産管理はどうなる?
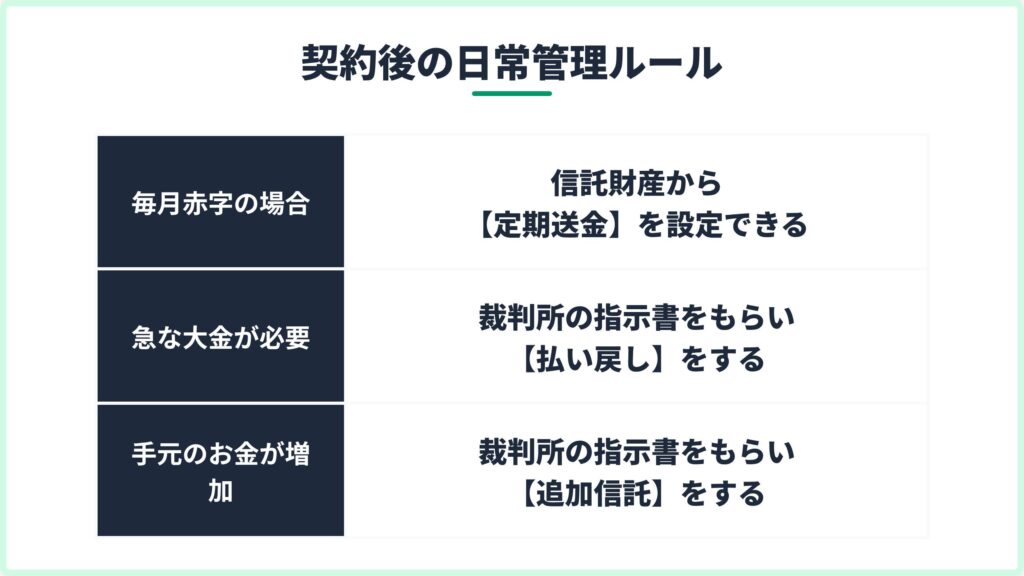
信託契約が完了し、親族後見人による管理がスタートした後の運用方法について解説します。
毎月の生活費が赤字になる場合は?
手元に残したお金や年金収入だけでは、介護施設費などの支払いが足りず「毎月赤字になる」ことが最初から分かっている場合があります。
その場合は、信託契約を結ぶ際に設定しておくことで、信託財産から必要な金額(不足分)が「定期的」に後見人の口座へ自動送金されるように設定することができます。
急な多額の出費が必要になったら?(払い戻し)
「本人が病気で高額な入院費用がかかる」「自宅の修繕費が必要になった」など、後見人の手元にあるお金だけでは足りない急な支出が発生した場合はどうすればよいでしょうか。
この場合は、後見人が家庭裁判所に対して、必要な金額とその理由、裏付け資料(見積書や請求書など)を添えて「報告書」を提出します。裁判所が妥当だと判断すれば「指示書」が発行され、信託銀行から必要な額だけを払い戻すことができます。
手元のお金が増えすぎたら?(追加信託)
逆に、不動産が売れたり、使わなかったお金が貯まったりして、後見人の手元にあるお金が多額(目安として数百万円以上)になってしまった場合は、追加で信託銀行に預け入れる必要があります。
これも同様に、家庭裁判所へ「追加信託の報告書」を提出して指示書をもらい、信託銀行へ追加で預け入れ(追加信託)を行います。
まとめ:安心と負担軽減を両立する「後見制度支援信託」
後見制度支援信託は、本人の大切な財産を安全に守護りつつ、親族が後見人として関わりやすくなる画期的な仕組みです。「大金の管理責任」という重圧から親族を解放し、専門職への継続的な報酬負担も軽減できるため、要件に当てはまる場合は積極的に利用を検討すべき制度と言えます。
制度の利用についてご不明な点がある場合や、申立ての手続きに不安がある場合は、成年後見業務に精通した専門家(弁護士や司法書士など)へお気軽にご相談ください。